

Balance: Couple Budget & Money
Wellcode S.r.l.s.
- 0.0
- 0.00 beoordelingen
- 50.00K
- Downloads
- Free
- Prijs
Screenshots
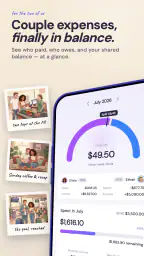
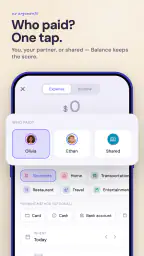
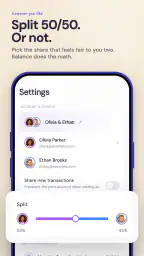
Balance: Couple Budget & Money Voor- en nadelen
Voordelen
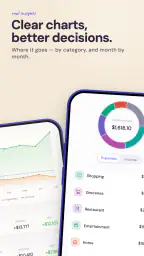
- Duidelijke overzichten maken gezamenlijke uitgaven snel inzichtelijk.
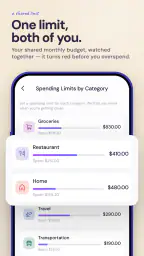
- Handig om budgetten per categorie samen te beheren.
- Geschikt voor koppels met verschillende financiële gewoonten.
- Helpt sparen voor gezamenlijke doelen overzichtelijk te plannen.
- Eenvoudige interface die weinig uitleg nodig heeft.
Nadelen
- Niet alle functies zijn mogelijk zonder betaald abonnement.
- Beide partners moeten de app consequent blijven bijwerken.
- Gevoelige financiële gegevens vereisen vertrouwen in de dienst.
- Minder geschikt voor complexe huishoudens met veel rekeningen.
- Synchronisatie kan minder handig zijn bij aparte banken of valuta.
 Analyse door All-app
Wie samenwoont, merkt snel dat geld niet alleen om optellen en aftrekken draait. De ene persoon betaalt boodschappen, de andere schiet een rekening voor, en aan het einde van de maand is het niet altijd duidelijk wie nog iets moet verrekenen. Balance: Couple Budget & Money richt zich precies op dat dagelijkse probleem. Ik zie het als een eenvoudige financiële app voor koppels die gezamenlijke uitgaven willen volgen zonder meteen een uitgebreid boekhoudsysteem te moeten leren.
Mijn eerste indruk is nuchter positief. De app van Wellcode S.r.l.s. probeert niet alle financiële situaties tegelijk te beheren, maar houdt de aandacht bij balans tussen twee mensen. Dat maakt hem interessant voor partners met een gedeelde huishouding, maar ook voor koppels die nog geen gezamenlijke rekening hebben en toch overzicht willen over wie wat betaalt. De app is gratis te installeren en valt onder de categorie financiën. Voor dagelijks gebruik is dat een prettige instap, al moet je wel rekening houden met mogelijke betaalde onderdelen binnen de app.
Van installeren naar een bruikbaar eerste overzicht
Ik zou dit gedeelte gebruiken om een rustige start te schetsen: eerst één recente gezamenlijke betaling vastleggen en daarna controleren of de uitkomst past bij jullie afspraken. Zo wordt meteen duidelijk waarom een klein proefmoment vaak nuttiger is dan het invoeren van een lange geschiedenis. Vervolgens gaat de aandacht naar de eerste inrichting en de keuzes die daarbij helpen.
Wat je bij de eerste start kunt verwachten
Na het openen zou ik niet proberen meteen alle oude uitgaven van maanden terug in te voeren. Dat is de snelste manier om een nieuwe budgetapp als een extra klus te ervaren. Mijn advies is om te beginnen met de eerstvolgende gezamenlijke betaling. Denk aan een supermarktbezoek, een etentje of een energierekening die binnenkort wordt voldaan. Zo zie je direct hoe Balance past bij jullie eigen manier van betalen.
De insteek is duidelijk anders dan bij een klassieke bankapp. Een bankapp laat vooral transacties van één rekening zien. Een algemene budgetapp draait vaak om categorieën, grafieken en persoonlijke doelen. Balance is juist nuttig wanneer de kernvraag luidt: hoe houden wij als koppel onze gezamenlijke kosten eerlijk bij? Dat verschil bepaalt ook of de app bij je past. Wie alleen zijn eigen inkomsten en uitgaven wil analyseren, heeft waarschijnlijk meer aan een persoonlijke budgettool.
De leeftijdsclassificatie PEGI 3 past bij het onderwerp en de eenvoudige insteek. De app is geschikt voor volwassenen die samen hun huishoudgeld willen organiseren, zonder dat je daarvoor financiële voorkennis nodig hebt. De installatie werkt op Android vanaf versie 7.0, waardoor de drempel voor veel gebruikers laag blijft. Op een ouder toestel kan de ervaring natuurlijk minder soepel aanvoelen dan op een recente telefoon, maar de vereiste versie is bescheiden.
De eerste inrichting zonder onnodig werk
Bij de start zou ik eerst afspreken wat jullie precies onder “gezamenlijk” verstaan. Dat klinkt klein, maar het voorkomt later veel verwarring. Zijn alleen huur, boodschappen en abonnementen gemeenschappelijk? Tellen persoonlijke aankopen mee wanneer één partner voorschiet? En willen jullie een bedrag verdelen, of alleen vastleggen wie betaald heeft? Balance kan pas echt helpen als jullie die afspraak vooraf maken.
Meer artikelen van onze redactie

Words of Wonders: Crossword speelt soepel, maar geeft te weinig feedback

Google Maps maakt van elke route een plan

Clash Royale: korte duels, maar vraagt het spel te veel van je?

Geometry Dash Lite bewijst hoe scherp eenvoud kan zijn, maar ook waar herhaling tekortschiet

Flipkart groeit mee met India’s nieuwe winkelgewoonten, maar bezorging blijft de test

Uber's Dominantie in Mobiliteit: Een Diepgaande Analyse
Een praktische werkwijze is om drie soorten betalingen uit elkaar te houden. De eerste soort is volledig gezamenlijk, zoals een rekening voor het huis. De tweede soort is een persoonlijke aankoop die toevallig door de ander is voorgeschoten. De derde soort is gemengd, bijvoorbeeld een supermarktbon met huishoudelijke producten en iets dat alleen voor één persoon is gekocht. Vooral die derde groep verdient aandacht. Als je alles zonder nadenken als gezamenlijk invoert, lijkt het overzicht netjes maar klopt de uiteindelijke verdeling niet.
Ik zou daarom tijdens de eerste week niet streven naar perfectie. Voer liever enkele representatieve betalingen in en kijk of het saldo overeenkomt met jullie eigen verwachting. Dat is een nuttige controle: niet alleen of de bedragen goed zijn ingevuld, maar ook of jullie de verdelingslogica hetzelfde begrijpen. Een financieel overzicht is pas waardevol wanneer beide gebruikers dezelfde betekenis aan een registratie geven.
De gratis beschikbaarheid maakt het makkelijk om deze werkwijze eerst uit te proberen. Tegelijk bevat de app in-app aankopen van € 3,49 tot € 39,99 bij facturering via Play. Ik zou daarom vóór een eventuele upgrade eerst een paar echte betalingen vastleggen. Dan ontdek je of de gratis ervaring al voldoende is en betaal je niet voor mogelijkheden die je in jullie situatie nauwelijks gebruikt.
De eerste betekenisvolle actie
De beste eerste test is een uitgave die één persoon volledig heeft betaald, maar waar jullie allebei van profiteren. Stel dat ik de boodschappen afreken. Ik leg het bedrag vast, noteer dat het om een gezamenlijke huishoudelijke uitgave gaat en controleer daarna of de app de bijdrage van mijn partner logisch verwerkt. Het doel is niet om meteen een maandrapport te maken; het doel is begrijpen wat één invoer doet met het onderlinge evenwicht.
Daarna zou ik een tweede, andersoortige betaling toevoegen. Bijvoorbeeld een rekening die mijn partner heeft betaald. Juist door twee tegengestelde situaties te registreren, zie je of de app geschikt is voor jullie dagelijkse patroon. Als de uitkomst overeenkomt met de afspraak die jullie vooraf maakten, heb je de eerste echte winst behaald: je hoeft niet langer op geheugen of losse berichten te vertrouwen.
Een handige gewoonte is om de registratie direct na het betalen te doen, niet aan het einde van de week. Dat voorkomt dat je bedragen, winkels of uitzonderingen door elkaar haalt. Voor koppels die vaak onderweg zijn, is dit waarschijnlijk belangrijker dan een uitgebreid maandoverzicht. De waarde zit vooral in consequent vastleggen op het moment zelf.
Ik zou bovendien één vast moment per week kiezen om samen naar de stand te kijken. Niet om elkaar te controleren, maar om kleine fouten snel te herstellen. Een verkeerd ingevoerde gezamenlijke aankoop kan anders wekenlang het beeld vertekenen. Zo wordt Balance een kort gezamenlijk onderhoudsmoment in plaats van een bron van discussies achteraf.
Waar nieuwe gebruikers zich gemakkelijk in vergissen
De grootste mogelijke verwarring zit niet in het bedrag, maar in de betekenis van “balans”. Een gelijk saldo betekent niet automatisch dat jullie precies evenveel geld hebben uitgegeven. Het kan ook betekenen dat de geregistreerde bijdragen volgens jullie gekozen afspraak in evenwicht zijn. Daarom is het verstandig om eerst te bepalen of jullie strikt fiftyfifty willen werken, of liever naar verhouding van inkomen, gebruik of een andere afspraak.
Een tweede valkuil is het dubbel invoeren van een betaling. Dat gebeurt vooral wanneer de ene partner een uitgave registreert en de andere later denkt dat hij of zij die nog moet toevoegen. Spreek daarom af dat één persoon de gezamenlijke registratie doet, of stuur elkaar kort een bericht zodra iets is ingevoerd. De app kan alleen betrouwbaar zijn wanneer jullie invoerproces betrouwbaar blijft.
Ook terugbetalingen kunnen verwarrend zijn. Als mijn partner mij later contant of via een bankoverschrijving terugbetaalt, moet ik dat niet automatisch behandelen als een nieuwe gezamenlijke uitgave. Het is een verrekening van een eerdere betaling. Houd die twee gebeurtenissen in gedachten uit elkaar, anders lijkt het alsof er opnieuw geld is uitgegeven.
Gemengde kassabonnen zijn een derde aandachtspunt. Een bedrag kan op papier één betaling zijn, maar financieel uit meerdere delen bestaan. Ik zou in zo’n geval liever vooraf beslissen welke onderdelen meetellen dan achteraf proberen het saldo te verklaren. Dat kost bij de invoer iets meer aandacht, maar levert een veel bruikbaarder overzicht op.
Wanneer deze aanpak beter werkt dan losse alternatieven
Veel koppels beginnen met een gedeeld notitieblok, een spreadsheet of een chatgesprek waarin bedragen worden doorgestuurd. Dat kan prima zijn zolang er weinig transacties zijn. Het probleem ontstaat wanneer je moet terugzoeken wie iets betaalde, welke uitgaven al zijn verrekend en welke bedragen nog openstaan. Balance heeft hier een duidelijk voordeel: het is ontworpen rond het financiële evenwicht tussen partners, waardoor je minder zelf hoeft te bouwen.
Een spreadsheet blijft dan weer sterker voor mensen die volledige vrijheid willen. Je kunt daar eigen formules, meerdere huishoudens of ingewikkelde verdelingen maken. Die vrijheid vraagt wel meer onderhoud en maakt fouten waarschijnlijker wanneer slechts één partner goed met spreadsheets overweg kan. Ik zou Balance kiezen wanneer eenvoud en gezamenlijk gebruik belangrijker zijn dan onbeperkte aanpasbaarheid.
Een bankapp is handig voor officiële transacties, maar meestal niet genoeg om betalingen tussen twee personen helder te verdelen. Zeker wanneer jullie verschillende rekeningen gebruiken of soms contant betalen, vertelt één rekeningoverzicht niet het hele verhaal. Balance vult dat gat op als gezamenlijke laag bovenop jullie normale betaalmethoden. Het vervangt de bankapp dus niet; het helpt vooral om de onderlinge verdeling begrijpelijk te maken.
Voor een koppel met uitgebreide financiële doelen, beleggingen, schulden of een groot gezin zou ik voorzichtiger zijn. Dan heb je mogelijk behoefte aan prognoses, uitgebreide rapporten of meerdere gebruikersrollen. De eenvoudige focus van Balance kan dan juist te beperkt worden. Voor twee partners met een overzichtelijk huishouden is die beperking eerder een voordeel, omdat je niet door functies hoeft te zoeken die je nooit gebruikt.
Een realistisch gebruik in het dagelijks leven
Stel dat ik op maandag de boodschappen betaal, mijn partner op woensdag de internetrekening voldoet en we in het weekend samen uit eten gaan. In plaats van aan het einde van de maand te proberen alle bankafschriften te vergelijken, leg ik mijn boodschappen meteen vast en doet mijn partner hetzelfde met de rekening. Na het etentje registreren we ook die betaling, inclusief de afspraak of die volledig gezamenlijk is.
Op zondag bekijken we kort of de drie uitgaven correct zijn verwerkt. Misschien blijkt dat de boodschappen deels persoonlijk waren, of dat de internetrekening al door een andere gezamenlijke pot wordt betaald. Dat is precies het soort kleine correctie dat je liever dezelfde week maakt. De app wordt zo geen ingewikkeld financieel project, maar een geheugensteun die voorkomt dat een klein bedrag uitgroeit tot een onduidelijke discussie.
Een minder voor de hand liggend gebruik is het testen van een nieuwe woonafspraak. Als jullie overwegen om alle huishoudelijke kosten voortaan gelijk te delen, kunnen jullie Balance eerst enkele weken gebruiken zonder direct jullie hele financiële systeem om te gooien. Zo ontdek je of de verdeling in de praktijk eerlijk voelt. Misschien blijkt dat bepaalde kosten beter apart blijven, of dat een vaste maandelijkse bijdrage rustiger werkt dan voortdurende verrekeningen.
Privacy, vertrouwen en gezamenlijke verantwoordelijkheid
Bij een financiële app gaat het niet alleen om functies. Ik zou met mijn partner ook bespreken welke bedragen we allebei willen zien en welke uitgaven persoonlijk blijven. Transparantie is nuttig voor gezamenlijke kosten, maar dat betekent niet automatisch dat elke privéaankoop in hetzelfde overzicht hoort. Een duidelijke grens voorkomt dat de app als controlemechanisme wordt ervaren.
Daarom vind ik de menselijke afspraak rond de app minstens zo belangrijk als de invoer zelf. Gebruik het overzicht om beslissingen te nemen, niet om punten te scoren. Wanneer één partner meer betaalt in een drukke maand, hoeft dat niet meteen een probleem te zijn. Het voordeel van Balance is juist dat je het gesprek kunt baseren op concrete registraties in plaats van op een vaag gevoel dat iemand “altijd” betaalt.
Ik zou ook vooraf afspreken wie de gegevens controleert wanneer een bedrag niet klopt. Een gezamenlijke app werkt minder goed als beide personen ervan uitgaan dat de ander alles bijhoudt. Eén minuut aandacht na een betaling is meestal eenvoudiger dan een volledige reconstructie aan het einde van de maand.
Wat je na de eerste week kunt verbeteren
Na een week gebruik zou ik niet meteen nieuwe regels toevoegen. Kijk eerst naar de soorten uitgaven die werkelijk terugkomen. Misschien zijn boodschappen, vervoer en woonkosten voldoende. Misschien zijn er juist veel kleine voorschotten waarvoor een aparte afspraak nodig is. Door te beginnen met jullie echte patroon blijft het overzicht herkenbaar en vermijd je categorieën die alleen theoretisch nuttig lijken.
Een goede volgende stap is een vaste afsluiting per maand. Noteer samen welke bedragen nog openstaan en welke verrekeningen al zijn gebeurd. Doe dat op een rustig moment, niet midden in een ruzie of vlak voor een betaling. Het is ook verstandig om uitzonderingen kort te bespreken: een cadeau, een persoonlijke aankoop op een gezamenlijke bon of een rekening die tijdelijk door één persoon wordt gedragen.
Wie de app vooral gebruikt voor het verdelen van uitgaven, moet niet verwachten dat elke financiële beslissing automatisch wordt opgelost. Balance maakt de cijfers zichtbaar, maar jullie moeten nog steeds bepalen wat eerlijk is. Dat is geen tekortkoming van de app; het is een grens van vrijwel elke gedeelde budgetmethode. De tool kan het gesprek structureren, maar niet namens jullie een relatieafspraak maken.
Versie, kosten en praktische keuze
De huidige versie is 4.0.1. Dat is relevant wanneer je een beoordeling leest die op een oudere versie is gebaseerd: schermen en gedrag kunnen in de loop van de tijd veranderen. Ik zou na installatie daarom rustig door de actuele interface lopen en niet blind een oude handleiding volgen. Begin met één betaling, controleer het resultaat en bouw daarna pas verder.
Omdat de app gratis is, kun je de basis eerst zonder financiële drempel ervaren. De genoemde aankopen binnen de app lopen van € 3,49 tot € 39,99 bij facturering via Play. Voor mij betekent dat: eerst vaststellen of Balance echt onderdeel van jullie routine wordt. Als jullie maar af en toe een bedrag willen verdelen, is betalen waarschijnlijk minder vanzelfsprekend dan wanneer de app wekelijks een terugkerend probleem oplost.
De app heeft inmiddels meer dan 50 duizend installaties, wat laat zien dat het idee een herkenbare behoefte aanspreekt. Toch zou ik het aantal installaties niet gebruiken als reden om hem automatisch te kiezen. De doorslaggevende vraag is eenvoudiger: willen jullie een speciaal overzicht voor twee personen, en zijn jullie bereid betalingen consequent samen te registreren?
Mijn oordeel voor verschillende soorten koppels
Ik raad Balance vooral aan aan koppels die vaak voorschieten, nog geen gezamenlijke rekening hebben of regelmatig discussies voeren over kleine huishoudelijke bedragen. Ook voor partners die samenwonen maar hun financiën grotendeels apart houden, kan de focus prettig zijn. Je hoeft niet meteen alle geldzaken samen te voegen om gezamenlijke uitgaven ordelijk te behandelen.
Ik zou de app minder snel aanraden aan iemand die alleen persoonlijke uitgaven wil volgen. Daarvoor is de koppelgerichte benadering onnodig. Hetzelfde geldt voor gebruikers die diepgaande financiële analyses, complexe budgetten of een zeer uitgebreide administratie verwachten. Een spreadsheet of gespecialiseerde budgetapp kan dan beter aansluiten, ook al kost die meer tijd om in te richten.
Mijn belangrijkste tip is om niet te wachten tot het einde van de maand. Installeer de app, maak jullie definitie van gezamenlijke kosten duidelijk en voer daarna één echte betaling in. Als die eerste registratie meteen helpt om een onduidelijk bedrag begrijpelijk te maken, is de kans groot dat de app in jullie dagelijks leven waarde heeft. Zo niet, dan weet je snel genoeg dat een eenvoudiger notitie of een uitgebreider systeem beter past.
Alles bij elkaar vind ik Balance: Couple Budget & Money een gerichte en laagdrempelige keuze voor partners die financiële afspraken praktisch willen maken. De kracht zit niet in grootse financiële analyse, maar in het zichtbaar maken van de onderlinge balans. Wie de invoer consequent houdt en vooraf eerlijk bespreekt wat wel en niet gezamenlijk is, krijgt een bruikbaar hulpmiddel. Wie volledige controle, uitgebreide rapportage of persoonlijke financiële planning zoekt, kan beter verder kijken. Voor het specifieke probleem van gedeelde uitgaven tussen twee partners is dit echter een app die ik zonder moeite aan een vriend zou laten proberen.
Veelgestelde vragen
Wat is Balance: Couple Budget & Money precies?
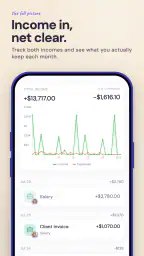
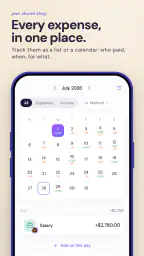
Balance: Couple Budget & Money is een financiële app voor partners die hun gezamenlijke geldzaken overzichtelijk willen beheren. Je kunt er onder andere inkomsten, vaste lasten, dagelijkse uitgaven, spaardoelen en budgetten in bijhouden. De app is vooral bedoeld om financiële afspraken transparanter te maken, zodat beide partners beter zien waar het geld naartoe gaat en samen beslissingen kunnen nemen.
Kunnen mijn partner en ik dezelfde financiële gegevens gebruiken?
Ja, de app is ontworpen voor gezamenlijk gebruik. Afhankelijk van de beschikbare functies en het gekozen accounttype kun je een partner uitnodigen of gegevens met elkaar synchroniseren. Daardoor kunnen jullie allebei bijdragen aan hetzelfde budget en uitgaven registreren. Controleer na installatie wel de instellingen voor delen, toegangsrechten en synchronisatie, zodat duidelijk is welke informatie zichtbaar is voor beide gebruikers.
Is Balance: Couple Budget & Money geschikt voor gezamenlijke én persoonlijke uitgaven?
De app kan handig zijn voor huishoudelijke kosten, zoals huur, boodschappen, abonnementen en rekeningen, maar ook voor persoonlijke uitgaven die je afzonderlijk wilt volgen. Je kunt uitgaven doorgaans categoriseren en aangeven wie heeft betaald of welk bedrag gezamenlijk is. De precieze mogelijkheden kunnen per versie verschillen, dus bekijk vóór gebruik of de app voldoende flexibiliteit biedt voor jullie financiële situatie.
Is mijn financiële informatie veilig in deze app?
Omdat je met gevoelige informatie werkt, is het belangrijk om vóór het gebruik het privacybeleid en de beveiligingsinstellingen te controleren. Let op hoe gegevens worden opgeslagen, of synchronisatie via een online account verloopt en welke machtigingen de app vraagt. Gebruik bovendien een sterk wachtwoord, activeer beschikbare biometrische beveiliging en deel geen accountgegevens. De app is geen vervanging voor professioneel financieel advies.
Is Balance: Couple Budget & Money gratis te gebruiken?
De basisfuncties kunnen gratis beschikbaar zijn, maar sommige onderdelen kunnen achter een abonnement of eenmalige aankoop zitten. Denk bijvoorbeeld aan uitgebreide rapportages, extra budgetcategorieën, synchronisatie, advertentievrije toegang of geavanceerde spaardoelen. Controleer daarom de actuele informatie in de Google Play Store of App Store voordat je downloadt. Let ook op de voorwaarden van eventuele proefperiodes en automatische verlenging.


